A Torino la composizione della crisi offre soluzioni concrete a chi non riesce più a sostenere i debiti
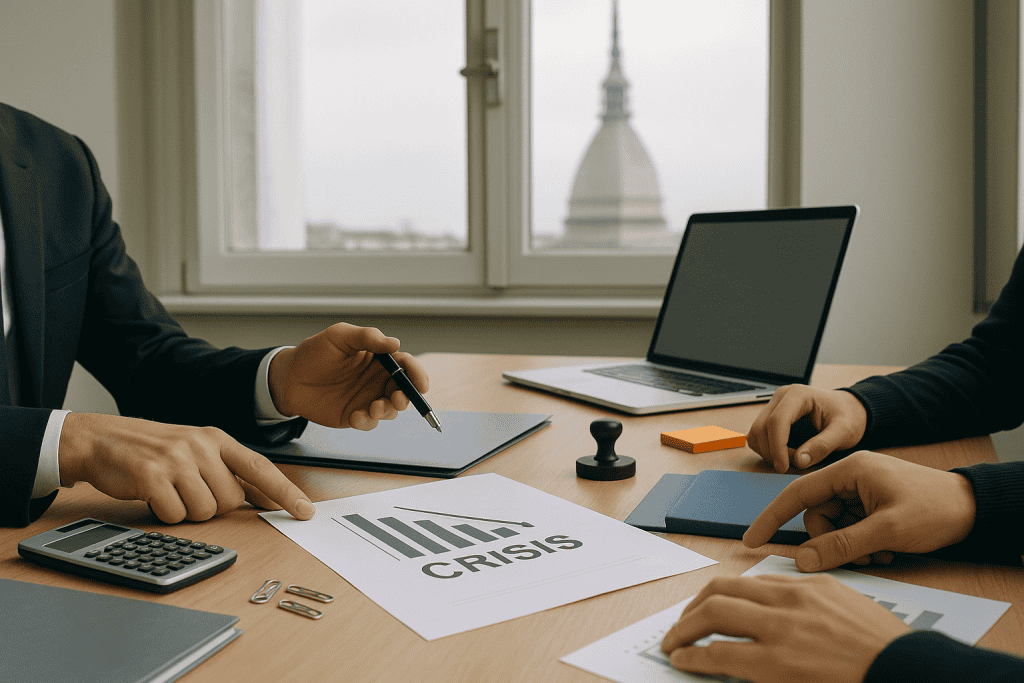
Negli ultimi anni un numero crescente di famiglie, lavoratori autonomi e piccoli imprenditori a Torino si trova in difficoltà nel sostenere i debiti contratti con banche, finanziarie e fisco. L’aumento del costo della vita, l’instabilità lavorativa e le conseguenze economiche delle crisi recenti hanno reso strutturale una situazione che prima era percepita come eccezionale.
La composizione della crisi da sovraindebitamento rappresenta oggi, anche a Torino, uno strumento concreto per uscire da una spirale che rischia di diventare definitiva: pignoramenti, segnalazioni in centrale rischi, esclusione dal credito e tensioni familiari. Capire come funziona questo meccanismo, quali sono i requisiti, quali possibilità offre e quali limiti presenta è fondamentale per cittadini, professionisti e piccole imprese del territorio che non riescono più a far fronte ai propri impegni economici.
La composizione della crisi a Torino: quadro generale e ruolo dell’OCC
Il punto di riferimento operativo per la composizione della crisi a Torino è l’Organismo di Composizione della Crisi (OCC), previsto dalla normativa sul sovraindebitamento e oggi inserito nel Codice della crisi d’impresa e dell’insolvenza. L’OCC è un soggetto terzo e imparziale che assiste il debitore nella predisposizione del piano di ristrutturazione dei debiti e nel dialogo con i creditori.
La pagina https://www.presidiumdebitores.it/occ-torino costituisce un punto di accesso informativo specifico per chi, nel territorio torinese, intende comprendere meglio il funzionamento di questi percorsi. È importante considerare l’OCC come un “ponte” tra debitore e creditori: non è un difensore di parte, ma un facilitatore che raccoglie la documentazione, verifica la situazione economica e patrimoniale, e contribuisce a costruire una proposta sostenibile.
Nel contesto torinese, interessato da un tessuto produttivo fatto di piccole e micro imprese artigiane, commerciali e di servizi, lo strumento della composizione della crisi si adatta particolarmente alle esigenze di chi non rientra nelle procedure concorsuali tradizionali (fallimento, concordato preventivo), ma è comunque in una situazione di grave squilibrio finanziario.
Scenario: come si è arrivati all’attuale emergenza da sovraindebitamento
Per comprendere perché la composizione della crisi sia diventata così rilevante a Torino, è necessario osservare l’evoluzione economica e sociale degli ultimi anni. Già prima della pandemia, l’area metropolitana torinese registrava segnali di fragilità: secondo vari report regionali sul mercato del lavoro, una quota non trascurabile di occupati era in condizioni di precarietà o di redditi stagnanti, mentre il costo dell’abitazione e dei servizi tendeva a crescere.
La crisi sanitaria ed economica iniziata nel 2020 ha accentuato queste criticità. Molti piccoli esercizi commerciali, bar, ristoranti, imprese artigiane e professionisti hanno subito cali significativi di fatturato, spesso a fronte di costi fissi difficilmente comprimibili. A ciò si è aggiunto l’aumento dell’indebitamento privato: finanziamenti personali, carte revolving, scoperti di conto, leasing e, in alcuni casi, debiti fiscali accumulati per impossibilità di pagamento regolare.
La combinazione di redditi incerti e debiti rigidi ha prodotto una tensione crescente sulle famiglie e sulle piccole attività. In molte situazioni, per coprire vecchi debiti se ne sono contratti di nuovi, innescando la classica dinamica da “palla di neve” che porta al sovraindebitamento strutturale. È in questo contesto che gli strumenti di composizione della crisi assumono un ruolo strategico: interrompere la spirale prima che degeneri in una condizione di esclusione economica e sociale irreversibile.
Dati e statistiche: l’andamento del sovraindebitamento in Italia e a Torino
Pur in assenza di una statistica univoca e continuamente aggiornata per il solo territorio torinese, i dati nazionali forniscono un quadro significativo. Secondo elaborazioni su dati della Banca d’Italia e di diverse autorità di vigilanza, il credito al consumo in Italia è cresciuto in modo costante nell’ultimo decennio, con volumi complessivi che hanno raggiunto decine di miliardi di euro. Una parte non marginale di questo credito è concentrata su famiglie a reddito medio-basso.
Report di associazioni dei consumatori indicano che una percentuale crescente di nuclei familiari italiani destina oltre un terzo del reddito disponibile al rimborso di debiti finanziari e mutui. Superare determinate soglie di indebitamento rispetto al reddito è uno dei campanelli d’allarme più citati in letteratura economica sul rischio di sovraindebitamento.
Per quanto riguarda le procedure di sovraindebitamento, il Ministero della Giustizia ha evidenziato, negli ultimi anni, un aumento significativo delle domande presentate ai Tribunali su base nazionale. Tale incremento è particolarmente visibile nelle principali aree metropolitane, tra cui Torino, dove opera un tessuto di OCC e professionisti specializzati che ha contribuito a far conoscere di più questi strumenti.
A livello internazionale, secondo analisi dell’OCSE, i paesi con elevata diffusione di credito al consumo non accompagnata da adeguate politiche di educazione finanziaria registrano un incremento dei casi di insolvenza personale. L’Italia, pur avendo un livello di indebitamento medio delle famiglie inferiore rispetto ad altre economie avanzate, mostra una crescente polarizzazione: una quota minoritaria ma significativa di famiglie è esposta a rischi elevati di sostenibilità del debito.
Torino condivide molte di queste dinamiche: presenza di ceti medi in difficoltà, segmenti di popolazione con lavoro discontinuo, piccoli imprenditori con scarsa capacità di accesso a credito bancario tradizionale e maggiore ricorso a forme di finanziamento più costose. In questo contesto, la possibilità di ristrutturare i debiti attraverso un piano omologato dal giudice assume un evidente valore sistemico.
Normativa sulla composizione della crisi: principi e strumenti principali
La disciplina della composizione della crisi da sovraindebitamento, oggi ricompresa nel Codice della crisi d’impresa e dell’insolvenza, nasce con l’obiettivo di offrire una “seconda possibilità” a soggetti che non possono accedere alle tradizionali procedure concorsuali: consumatori, professionisti, imprenditori sotto soglia (piccoli imprenditori), start-up non ancora strutturate e in generale soggetti non fallibili.
I principi cardine della normativa possono essere sintetizzati in alcuni elementi fondamentali:
possibilità di ristrutturare complessivamente i debiti (finanziari, fiscali, contributivi, commerciali) in un unico piano;
coinvolgimento di un Organismo di Composizione della Crisi, che assiste debitore e creditori e garantisce trasparenza;
valutazione del merito del debitore, ovvero della sua buona fede e della natura delle cause del sovraindebitamento;
omologazione giudiziale del piano, che rende vincolante l’accordo per tutti i creditori coinvolti;
possibilità, in presenza di determinate condizioni, di ottenere l’esdebitazione, cioè la liberazione dai debiti residui non soddisfatti integralmente.
Le forme concrete che può assumere la composizione della crisi includono, in sintesi: piani del consumatore, accordi di ristrutturazione con i creditori e liquidazione controllata del patrimonio. La scelta dello strumento più adeguato dipende dalla tipologia di debitore, dalla composizione del passivo e dalla presenza o meno di beni aggredibili.
Nel contesto torinese, è importante sottolineare come la presenza di un sistema di OCC e di professionisti formati consenta di applicare questi istituti in maniera coerente con lo spirito della legge: non una scorciatoia per sottrarsi alle responsabilità, ma un percorso regolato per recuperare equilibrio economico e reinserimento nella vita produttiva.
Come funziona operativamente una procedura di composizione della crisi a Torino
Chi non riesce più a sostenere i debiti e valuta la composizione della crisi deve anzitutto effettuare una ricognizione completa della propria posizione: elenco dei debiti (banche, finanziarie, fornitori, fisco, enti previdenziali), redditi attuali e prospettici, patrimonio mobiliare e immobiliare, eventuali garanzie prestate. Senza una visione d’insieme, è difficile costruire un piano credibile.
In termini operativi, il percorso tipico prevede:
Analisi preliminare della situazione: valutazione della sostenibilità dei debiti in rapporto al reddito e al patrimonio; verifica della natura dei crediti (privilegiati, chirografari, fiscali, ecc.).
Individuazione dello strumento idoneo: per un consumatore puro potrà essere più indicato un piano del consumatore; per un piccolo imprenditore, un accordo con i creditori; in presenza di patrimonio da liquidare, la liquidazione controllata.
Predisposizione del piano: con il supporto dell’OCC vengono definiti importi, tempi, eventuali falcidie, modalità di pagamento e garanzie. Il piano deve essere realistico rispetto alle effettive capacità del debitore.
Coinvolgimento dei creditori: i creditori vengono informati e possono esprimere il proprio voto o le proprie osservazioni, a seconda del tipo di procedura.
Intervento del giudice: il Tribunale valuta il piano sotto il profilo della legittimità, della fattibilità economica e della tutela dei creditori, e decide sull’omologazione.
Esecuzione e monitoraggio: in caso di omologazione, il debitore deve attenersi alle previsioni del piano; l’OCC o il professionista delegato può svolgere un ruolo di vigilanza sull’esecuzione.
L’aspetto cruciale è la credibilità del piano: tentare di proporre rimborsi irrealisticamente bassi o tempistiche non sostenibili rischia di compromettere l’intera procedura. È preferibile, invece, una proposta equilibrata che tenga conto sia delle esigenze essenziali del debitore, sia dei diritti dei creditori.
Rischi e criticità se non si interviene per tempo
Ignorare a lungo una situazione di sovraindebitamento comporta conseguenze che vanno ben oltre la dimensione economica. Dal punto di vista strettamente finanziario, i rischi includono:
aggravio degli interessi e delle spese accessorie, che fanno crescere il debito anche in assenza di nuovo credito;
azioni esecutive come pignoramenti su stipendi, pensioni, conti correnti o beni immobili;
segnalazioni nelle banche dati creditizie, con conseguente esclusione dall’accesso al credito regolare.
A livello personale e familiare, la letteratura sociologica sottolinea l’impatto del sovraindebitamento su stress, conflitti interni al nucleo, peggioramento della salute psicofisica. Non è raro che la gestione solitaria del problema porti a scelte impulsive: ricorso a forme di finanziamento ancora più onerose, vendita affrettata di beni a valori non congrui, accordi informali inefficaci con singoli creditori.
Nel contesto torinese, caratterizzato da quartieri con forte identità comunitaria, la paura dello stigma sociale può indurre molti a procrastinare il confronto con la propria situazione debitoria, affidandosi a soluzioni fai-da-te o a consigli non qualificati. Questo ritardo, però, riduce le opzioni praticabili: più si attendono gli eventi (pignoramenti, aste, ingiunzioni), più diventa complesso costruire un piano ordinato di composizione.
Un ulteriore rischio è l’assenza di una corretta documentazione. Le procedure di composizione della crisi richiedono trasparenza: omissioni, disordine nella conservazione di contratti, estratti conto, cartelle e atti di notifica possono rallentare o compromettere il percorso. Intervenire precocemente consente invece di ricostruire con maggiore precisione la storia debitoria e di fornire agli organi competenti tutti gli elementi necessari.
Opportunità e vantaggi di una composizione regolata della crisi
Affrontare in modo strutturato il sovraindebitamento attraverso la composizione della crisi offre una serie di vantaggi, che non si limitano alla riduzione degli importi da pagare. Sul piano giuridico, la procedura, una volta omologata, produce effetti vincolanti verso tutti i creditori coinvolti, evitando iniziative esecutive scoordinate. Questo consente al debitore di avere una visione chiara delle proprie obbligazioni e di programmare i pagamenti nel tempo.
Un vantaggio rilevante è la possibile falcidia del debito, cioè la riduzione parziale degli importi dovuti, in funzione della reale capacità di rimborso. In molti casi, il debitore non è in grado di rimborsare integralmente tutti i crediti, ma può garantirne una quota significativa nel medio-lungo periodo. La normativa consente, in presenza di condizioni specifiche, di liberarsi dalla parte residua una volta eseguito il piano, attraverso l’esdebitazione.
Dal punto di vista economico e sociale, ciò significa poter tornare, nel tempo, a una vita finanziaria ordinata: aprire un conto corrente senza timore di pignoramenti improvvisi, valutare forme di risparmio, programmare spese importanti (ad esempio legate all’abitazione o all’istruzione dei figli) senza l’ansia costante del debito pregresso.
Per il tessuto produttivo torinese, la composizione della crisi offre anche un beneficio collettivo: evitare la chiusura forzata di tante micro e piccole attività che, pur in difficoltà, hanno ancora potenzialità economica. Consentire a un artigiano, a un piccolo commerciante o a un professionista di rientrare progressivamente dai debiti significa preservare competenze, occupazione e servizi sul territorio.
Infine, il ricorso a una procedura istituzionale contribuisce a riequilibrare il rapporto tra debitore e creditori: riduce lo spazio per pratiche scorrette o pressioni eccessive, favorisce un confronto basato su dati oggettivi e introduce un arbitro imparziale (giudice e OCC) che tutela l’interesse complessivo del sistema.
Profili pratici: a chi è adatta la composizione della crisi e quando attivarsi
La composizione della crisi è pensata per soggetti non fallibili che si trovano in una situazione di squilibrio finanziario non più gestibile con gli strumenti ordinari. Tra i casi tipici a Torino si possono individuare:
famiglie con reddito stabile ma insufficiente a coprire rate e spese essenziali, magari dopo eventi imprevisti (malattia, separazione, perdita di lavoro di un componente);
lavoratori autonomi e professionisti che hanno accumulato debiti fiscali e contributivi a seguito di cali di fatturato;
piccoli imprenditori sotto soglia che non accedono alle procedure concorsuali ordinarie ma hanno esposizioni rilevanti verso banche, fornitori e fisco;
persone che, negli anni, hanno sommato più finanziamenti al consumo, carte di credito e scoperti, perdendo il controllo della situazione complessiva.
Un indicatore utile per valutare l’opportunità di attivarsi è il rapporto tra somme da rimborsare mensilmente e reddito netto disponibile: quando le rate complessive superano in modo stabile una quota consistente del reddito, rendendo difficile sostenere spese essenziali (abitazione, alimentazione, salute, istruzione), è probabile che si sia già in una situazione di sovraindebitamento.
Il momento ideale per considerare la composizione della crisi non è quando arrivano i primi pignoramenti, ma molto prima, non appena diventa evidente che gli impegni assunti non sono compatibili con il reddito prospettico. Intervenire precocemente consente di preservare margini di manovra maggiori, evitare il depauperamento del patrimonio e ridurre gli effetti psicologici della pressione debitoria.
Domande frequenti sulla composizione della crisi a Torino
La composizione della crisi consente sempre di cancellare tutti i debiti?
No, la normativa non garantisce automaticamente la cancellazione di tutti i debiti. In linea generale, è previsto che il debitore rimborsi quanto effettivamente può, sulla base del reddito e del patrimonio. Solo al termine di un percorso correttamente eseguito è possibile, in presenza delle condizioni previste dalla legge e previa valutazione del giudice, ottenere l’esdebitazione, cioè la liberazione dai debiti residui non soddisfatti. La percentuale effettiva di rimborso dipende dal caso concreto.
Chi può accedere alle procedure di composizione della crisi a Torino?
Possono accedere in primo luogo i consumatori (persone fisiche che hanno contratto debiti per esigenze personali o familiari), ma anche professionisti, lavoratori autonomi e piccoli imprenditori non soggetti alle procedure concorsuali tradizionali. Sono inclusi, in determinate condizioni, anche ex imprenditori che hanno cessato l’attività, artigiani, commercianti e titolari di start-up di dimensioni contenute. È essenziale verificare, con l’assistenza di soggetti competenti, la sussistenza dei requisiti soggettivi e oggettivi previsti dalla legge.
È possibile salvaguardare la prima casa nella composizione della crisi?
La tutela dell’abitazione principale è uno dei temi più sensibili. Non esiste una risposta unica valida per tutti i casi, perché molto dipende dal valore dell’immobile, dall’ammontare dei debiti, dall’eventuale presenza di ipoteche e dalla struttura del piano proposto. In alcune situazioni, è possibile costruire soluzioni che consentano al debitore di mantenere la disponibilità della prima casa, compatibilmente con le esigenze dei creditori. In altre, soprattutto in presenza di esposizioni elevate e ipoteche gravose, può rendersi necessaria la liquidazione, anche se con modalità controllate e tempi tali da ridurre l’impatto sociale.
Conclusioni: perché la composizione della crisi è una risorsa strategica per Torino
In un contesto economico complesso come quello torinese, la composizione della crisi da sovraindebitamento si configura come uno strumento non solo individuale, ma collettivo. Permette a persone, famiglie e piccole attività in difficoltà di non scivolare in una marginalità permanente, ma di ristrutturare il proprio debito, recuperare equilibrio finanziario e tornare a contribuire alla vita economica e sociale della città.
L’efficacia di questi percorsi dipende da tre fattori chiave: la tempestività con cui si decide di affrontare il problema, la completezza e trasparenza delle informazioni fornite, e la qualità dell’assistenza ricevuta da organismi e professionisti qualificati. Per chi a Torino non riesce più a sostenere i debiti, informarsi in modo strutturato e valutare con lucidità la propria situazione rappresenta il primo passo verso un’uscita regolata dalla crisi e verso una nuova stabilità economica.
Quando il peso delle obbligazioni diventa insostenibile, non è solo una questione di numeri, ma di futuro: la composizione della crisi offre un quadro giuridico e operativo per ripensare quel futuro in modo sostenibile, sia per il debitore sia per i creditori, nel rispetto delle regole e della dignità delle persone coinvolte.
 Installatori fotovoltaico: guida alla scelta dei migliori professionisti per il tuo impianto solare
 Ristrutturazioni chiavi in mano a Pordenone: tra valorizzazione dell’immobile e nuove esigenze abitative
 Dal pavimento alla parete il gres effetto pietra come elemento di continuità progettuale
 Servizio sociale e intelligenza artificiale: la lezione che nessuno racconta
 Salone parrucchiera e benessere dei capelli, cosa cambia quando il trattamento è davvero personalizzato
 Ricambi Grohe, quali componenti si possono sostituire senza cambiare tutto il rubinetto
 Fatturazione in cloud: come gestire fatture, pagamenti e scadenze online
 Photobooth: come funziona, quali tipologie esistono e cosa cambia tra foto, stampa e video
 Sanificazione ad ozono tra trattamento degli ambienti, sicurezza e corretta gestione degli spazi