I reali rischi del pignoramento immobiliare: cosa succede quando la svendita in asta non estingue il debito
Pignoramento immobiliare: quando vendere la casa non basta
Molti creditori scelgono il pignoramento immobiliare come misura estrema per recuperare un debito. Per chi subisce questa procedura, però, le conseguenze possono essere più gravi di quanto si pensi. Quando un immobile finisce all’asta, non è garantito che il ricavato basti a coprire l’intero debito residuo. Anzi, nella maggior parte dei casi, la casa viene venduta a un prezzo molto inferiore al suo reale valore di mercato. Il pignoramento, quindi, non solo porta alla perdita dell’immobile, ma lascia il debitore ancora esposto a un debito residuo che dovrà saldare anche dopo la svendita.
Questo è uno degli aspetti più sottovalutati del pignoramento immobiliare. In teoria, il creditore dovrebbe soddisfarsi con il ricavato della vendita, ma nella pratica, tra ribassi d’asta e costi della procedura, il risultato è spesso deludente. Se la casa vale 200.000 euro, ma viene venduta all’asta a 100.000 euro, e il debito originario era di 150.000 euro, il debitore resta con un passivo di 50.000 euro più interessi e spese legali. Quella somma continuerà a pesare sulla persona, che dovrà affrontare il recupero coattivo tramite pignoramento dello stipendio, del conto corrente o di altri beni.
Le alternative al pignoramento: il saldo e stralcio immobiliare
Per evitare questa spirale debitoria, oggi esistono strumenti giuridici efficaci. Uno dei più utilizzati è il saldo e stralcio immobiliare, un accordo tra debitore e creditore che consente di chiudere la posizione debitoria prima che l’immobile venga venduto all’asta. Questo strumento si basa su una logica win-win: il debitore evita l’asta e la svendita del bene, il creditore ottiene comunque una somma certa e immediata, spesso più vantaggiosa di quella derivante da una lunga procedura giudiziaria.
Il saldo e stralcio immobiliare prevede la presentazione di una proposta formale alla banca o al creditore, con il supporto di professionisti esperti. Una volta raggiunto l’accordo, il creditore accetta una somma inferiore rispetto al totale del debito, chiude la pratica e cancella le garanzie ipotecarie. Questo consente al debitore di liberarsi dal peso economico e di salvaguardare, nei limiti del possibile, il proprio patrimonio e la propria serenità. In molti casi, l’operazione può essere accompagnata da una vendita dell’immobile sul mercato libero, a un prezzo più equo rispetto a quello d’asta, evitando così la distruzione del valore.
Il saldo e stralcio immobiliare è una procedura complessa e richiede competenze specifiche. Non basta fare una semplice offerta alla banca: è fondamentale conoscere i tempi, le normative, le strategie di trattativa e il modo corretto per documentare la propria difficoltà economica. Inoltre, bisogna coordinare tutti i creditori coinvolti, ottenere l’accordo simultaneo e garantire il rispetto dei termini pattuiti. Solo con l’aiuto di professionisti qualificati è possibile ottenere risultati reali e duraturi.
Perché prevenire è meglio che curare: il ruolo dei professionisti
Chi si trova in difficoltà economica tende spesso a sottovalutare i segnali di allarme. Saltare una rata del mutuo, ricevere un sollecito, ignorare un atto giudiziario sono comportamenti pericolosi che possono trasformare un problema momentaneo in una crisi grave. Intervenire per tempo è fondamentale per evitare l’irreversibilità del pignoramento e dell’asta. Il saldo e stralcio immobiliare funziona solo se si agisce prima che la procedura sia troppo avanzata o che l’immobile venga aggiudicato. Inoltre, è importante affidarsi a professionisti con esperienza, capaci di trattare con le banche, redigere proposte tecnicamente valide e accompagnare il cliente in ogni fase dell’operazione.
Una realtà affidabile nel campo della consulenza per il debito è Dottordebito.it, specializzata nella risoluzione di situazioni di sovraindebitamento, pignoramenti immobiliari e trattative con i creditori. Grazie a un team multidisciplinare composto da consulenti legali, esperti finanziari e tecnici immobiliari, Dottordebito.it offre soluzioni concrete e personalizzate per uscire dal tunnel dell’insolvenza e ripartire con basi solide. Il primo passo è sempre un’analisi gratuita del caso, che consente di valutare la fattibilità dell’intervento e di elaborare una strategia mirata. Agire in tempo è la chiave per evitare la svendita forzata del proprio immobile e per mettere un punto definitivo a una situazione che rischia di diventare ingestibile.
In conclusione, il pignoramento immobiliare non è la fine, ma può diventarlo se non si interviene tempestivamente. Il ricavato di un’asta non copre quasi mai il debito originario e lascia il debitore ancora esposto. Il saldo e stralcio immobiliare rappresenta oggi una delle soluzioni più efficaci per evitare la perdita totale del patrimonio e per uscire da una crisi finanziaria in modo legale, sostenibile e tutelato. La scelta giusta è informarsi, agire e affidarsi ai professionisti giusti.
 Fatturazione in cloud: come gestire fatture, pagamenti e scadenze online
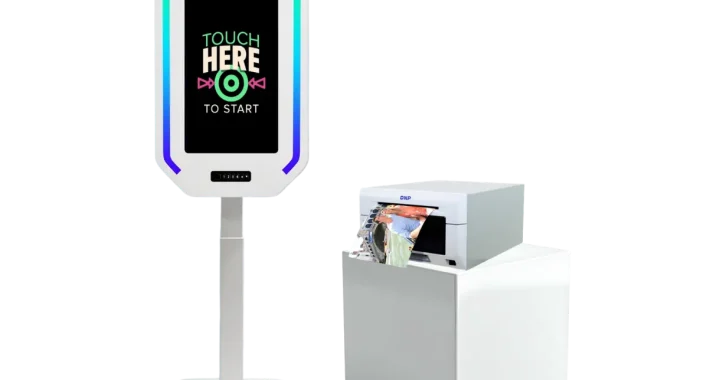 Photobooth: come funziona, quali tipologie esistono e cosa cambia tra foto, stampa e video
 Serramenti antieffrazione: quali caratteristiche incidono maggiormente sulla sicurezza di una casa
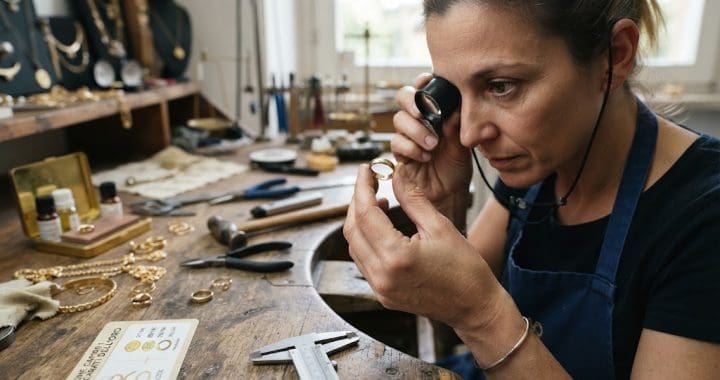 Come capire i carati dell’oro: guida pratica per riconoscere la qualità del tuo gioiello
 Porte-finestre scorrevoli in PVC: soluzioni per grandi aperture vetrate
 Assistenza infermieristica domiciliare, quando le cure professionali entrano nella quotidianità di casa
 Installatori fotovoltaico: guida alla scelta dei migliori professionisti per il tuo impianto solare
 Sanificazione ad ozono tra trattamento degli ambienti, sicurezza e corretta gestione degli spazi